この記事の要点
- 住宅が建つ土地は固定資産税の課税標準が6分の1(200㎡以下の部分)になっているが、空家法の勧告を受けるとこの特例が外れ、都市計画税と合わせて約3.6倍になる
- 評価額1,800万円・150㎡の土地なら、土地の税額は年6万円から約21万円に上がり、10年で約150万円の差になる
- 勧告の前の「指導」の段階で直せば特例は外れない。持ち続けるなら月1回の管理、手放すなら空き家の3,000万円控除の期限(2027年12月31日)から逆算する
「負動産」は税金の計算が変わるところから始まる
相続した実家に誰も住まなくなっても、固定資産税の納税通知書は毎年届きます。多くの家では土地の税額が建物より小さく、年に数万円で済んでいます。これは土地の評価額が低いからではなく、「住宅が建っている土地」として税額を大きく減らす特例が効いているからです。
この特例は、家を放っておくと外れることがあります。空家等対策特別措置法(空家法)に基づいて市区町村から勧告を受けると、その敷地は住宅用地として扱われなくなり、翌年度から土地の税額が数倍になります。売れない、貸せない、それでいて税金だけが上がる。持っているだけで損が膨らむ「負動産」になるのは、多くの場合この段階です。
この手引きでは、税額が変わる仕組みを先に説明し、そのうえで具体的な数字で試算します。最後に、持ち続ける場合と手放す場合の対策を並べます。
空き家が「要管理」になるまでの流れ
空き家は増え続けている
総務省の住宅・土地統計調査(2023年)では、全国の空き家は900万戸、空き家率は13.8%で、どちらも過去最高でした。賃貸用や売却用、別荘を除いた「使う予定のない空き家」は385万戸あり、2018年から37万戸増えています。親が亡くなった後、あるいは施設に入った後、そのままになっている実家の多くがこの数に入っています。
2023年の法改正で「管理不全空家」が加わった
改正空家法は2023年(令和5年)12月13日に施行されました。改正前は、倒壊のおそれがあるような「特定空家等」になって初めて市区町村が勧告できました。改正後は、その手前の「管理不全空家等」の段階でも指導と勧告ができ、勧告を受ければ住宅用地の特例が外れます。
| 段階 | 状態の目安 | 市区町村の措置 | 住宅用地の特例 |
|---|---|---|---|
| 空家等 | 居住その他の使用がされていないことが常態 | 情報提供・助言 | 続く |
| 管理不全空家等 | 放置すれば特定空家等になるおそれがある | 指導 → 勧告 | 勧告で外れる |
| 特定空家等 | 倒壊等の危険、衛生上有害、景観を著しく損なう、生活環境を害する | 助言・指導 → 勧告 → 命令 → 行政代執行 | 勧告で外れる |
国のガイドラインでは、「使用されていないことが常態」とは、おおむね年間を通じて使われていない状態を指します。電気・ガス・水道の使用状況や、郵便物の溜まり具合、近隣の話などから市区町村が判断します。
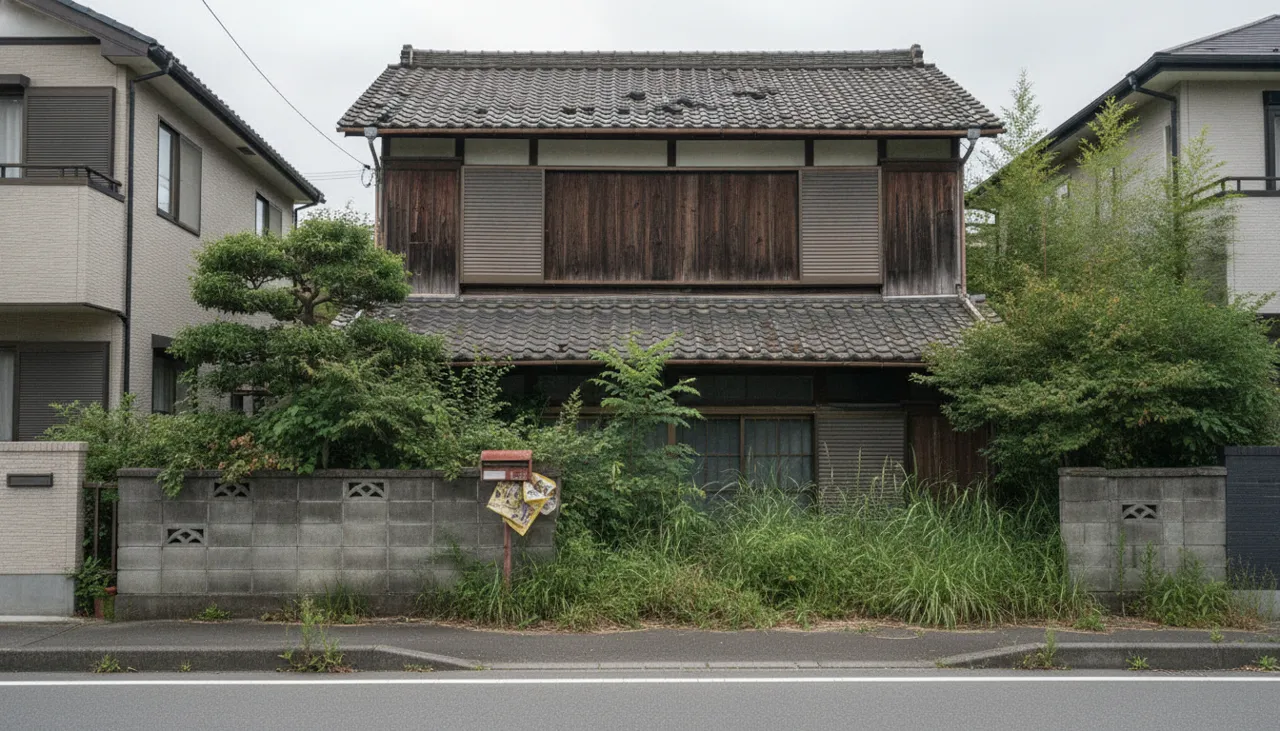
指定のきっかけは、ほとんどが外から見える傷み
市区町村は空き家を一軒ずつ巡回しているわけではありません。多くは近隣からの相談や通報で現地を見に来ます。次のような状態は、外から見てすぐに分かります。
- 屋根瓦がずれている、外壁や雨どいが外れかけている
- 庭木や雑草が隣地や道路にはみ出している
- 郵便受けからチラシが溢れている、ゴミが捨てられている
- 窓ガラスが割れたまま、雨戸が外れたまま
- 動物が住みついている、悪臭がする
管理不全空家等の判断の例として、国のガイドラインには屋根や外壁の一部の破損、雨水の侵入の痕跡、立木の枝の越境、ゴミの散乱などが挙がっています。倒壊寸前でなくても対象になるのが、改正後の大きな違いです。
勧告から税額が上がるまでの時間
固定資産税は、毎年1月1日(賦課期日)時点の状態で課税されます。勧告を受け、1月1日までに勧告の内容(修繕、伐採、除却など)を行っていなければ、その年度から特例が外れます。たとえば2026年12月に勧告を受けて年内に対応しなければ、2027年度の税額から上がります。
勧告の前には必ず「指導」の段階があります。指導の書面が届いた時点で直せば、特例は外れません。勧告を受けた後でも、必要な措置を行って市区町村が勧告を撤回すれば、次の1月1日の状態で特例が戻ります。
なお、命令に違反した場合は50万円以下の過料、市区町村の立入調査を拒んだ場合は20万円以下の過料の対象です。命令にも従わない場合、市区町村が代わりに解体し(行政代執行)、その費用は所有者に請求されます。
税率と特例の仕組み
固定資産税と都市計画税の基本
土地にかかる税は、固定資産税と都市計画税の2つです。どちらも「課税標準額 × 税率」で計算します。
| 税目 | 税率 | 対象 |
|---|---|---|
| 固定資産税 | 1.4%(標準税率) | 全国の土地・家屋 |
| 都市計画税 | 0.3%が上限(市区町村が条例で決める) | 原則として市街化区域内の土地・家屋 |
税率は勧告を受けても変わりません。変わるのは、税率を掛ける元の「課税標準額」です。
住宅用地の特例で、課税標準は6分の1になっている
住宅が建っている土地には、地方税法の住宅用地の特例があります。
| 区分 | 固定資産税の課税標準 | 都市計画税の課税標準 |
|---|---|---|
| 小規模住宅用地(住宅1戸につき200㎡以下の部分) | 評価額 × 1/6 | 評価額 × 1/3 |
| 一般住宅用地(200㎡を超える部分。家屋の床面積の10倍まで) | 評価額 × 1/3 | 評価額 × 2/3 |
一般的な広さの実家なら、敷地のほとんどが小規模住宅用地です。つまり固定資産税は、本来の6分の1の額しか払っていない状態です。
特例が外れると、評価額の70%が課税標準になる
地方税法は、空家法の勧告を受けた管理不全空家等と特定空家等の敷地を、この住宅用地から除外しています。除外された土地は、店舗や駐車場と同じ「商業地等」の扱いになります。
商業地等の課税標準額は、負担調整措置によって評価額の70%が上限です。そのため、小規模住宅用地の課税標準は「評価額の6分の1(約16.7%)」から「評価額の70%」に変わり、固定資産税は約4.2倍になります。都市計画税は「3分の1」から「70%」で約2.1倍です。両方を合わせると約3.6倍で、藤沢市なども小規模住宅用地の場合の上昇幅を「約3.6倍」と案内しています。
「空き家を放置すると固定資産税が6倍」という説明をよく見かけますが、これは特例の6分の1だけを見た数字です。実際には70%の上限があるため、6倍にはなりません。ただ、3.6倍でも金額は大きく、毎年続きます。
負担調整措置の具体的な計算は、前年度の課税標準額や土地の状況によって変わり、市区町村が個別に計算します。現行の負担調整措置は令和6〜8年度(2024〜2026年度)の措置で、2027年度の評価替えに合わせて見直されます。正確な額は、毎年5月ごろ届く納税通知書の課税明細と、市区町村の資産税課で確認してください。
建物の税額は変わらない
特例が外れても、建物(家屋)の固定資産税・都市計画税は変わりません。築40年以上の木造住宅なら建物の評価額は低く、年数万円程度のことが多いため、勧告後は税額のほとんどを土地が占めるようになります。
試算: 税額はいくら変わるか
例1: 評価額1,800万円・150㎡の土地
市街化区域内にある150㎡の土地(評価額1,800万円)に、評価額300万円の古い木造住宅が建っている例です。固定資産税1.4%、都市計画税0.3%で計算します。
| 項目 | 特例あり(今) | 勧告後 | 差 |
|---|---|---|---|
| 土地の固定資産税 | 42,000円(1,800万円×1/6×1.4%) | 176,400円(1,800万円×70%×1.4%) | +134,400円 |
| 土地の都市計画税 | 18,000円(1,800万円×1/3×0.3%) | 37,800円(1,800万円×70%×0.3%) | +19,800円 |
| 建物の税額 | 51,000円 | 51,000円 | 0円 |
| 合計(年額) | 111,000円 | 265,200円 | +154,200円 |
土地だけを見ると、年6万円が21万4,200円になり、約3.6倍です。差額は年15万4,200円で、10年持てば約154万円になります。この差は、家の状態が直るか、家を手放すまで毎年続きます。
例2: 評価額3,600万円・300㎡の広い土地
300㎡の土地(評価額3,600万円)では、200㎡までが小規模住宅用地、残る100㎡が一般住宅用地です。
| 項目 | 特例あり(今) | 勧告後 |
|---|---|---|
| 固定資産税の課税標準 | 800万円(2,400万円×1/6+1,200万円×1/3) | 2,520万円(3,600万円×70%) |
| 都市計画税の課税標準 | 1,600万円(2,400万円×1/3+1,200万円×2/3) | 2,520万円 |
| 土地の税額(年額) | 160,000円 | 428,400円 |
200㎡を超える部分は特例の減り方が小さいため、倍率は約2.7倍にとどまります。それでも増える額は年26万8,400円で、例1より大きくなります。地方の広い実家ほど倍率は小さく、都市部の評価額が高い土地ほど増える額は大きくなります。
手元の納税通知書の評価額と面積で、維持費の総額を出すには空き家の維持費シミュレーターを使ってください。
税金のほかに膨らむ負担
相続登記をしないと過料の対象になる
2024年4月1日から相続登記は義務になりました。相続で取得したことを知った日から3年以内に申請しないと、正当な理由がなければ10万円以下の過料の対象です。それより前に相続した不動産も対象で、期限は2027年3月31日です。登記をしていない家は売ることも、相続土地国庫帰属制度を使うこともできません。費用は相続登記の費用計算で概算できます。
事故が起きれば所有者が責任を負う
台風で屋根材が飛んで隣家の車を傷つけた、ブロック塀が倒れて通行人がけがをした。こうした事故では、民法717条の工作物責任により、所有者は過失がなくても損害を賠償する責任を負います。空き家になると火災保険の扱いが変わり、住宅向けの契約のままでは補償されない場合もあります。保険会社に空き家になったことを伝え、契約内容を確認してください。
京都市では空き家そのものに課税する税ができた
京都市は、市街化区域内で誰も住民票を置いていない住宅の所有者に課す「非居住住宅利活用促進税」を条例で定め、2023年3月に総務大臣の同意を得ました。家屋の固定資産税の課税標準となる額の0.7%に、敷地の評価額と床面積から計算する額(0.15〜0.6%)を加える仕組みです。課税の開始日は市の規則で定めることになっており、まだ始まっていません。ほかの自治体が同じ税を導入するかは未定ですが、空き家を持ち続ける費用が制度の面からも上がる流れにあります。
対策1: 持ち続けるなら、勧告を受けない管理を続ける
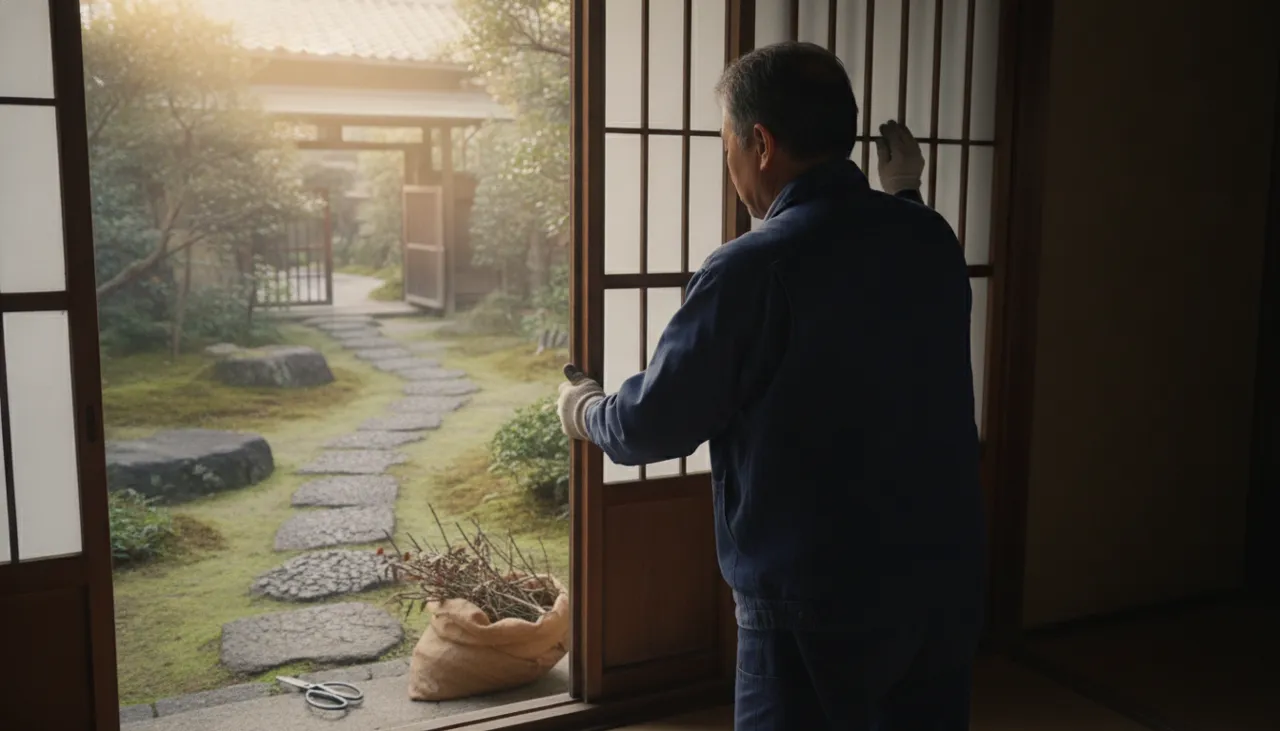
勧告を受けないための管理は、月1回程度の次の作業です。
- 窓と押入れを開けて通風する。閉め切った家は湿気で床や壁が傷みます
- 水道を数分出す。排水トラップの水が干上がると、下水の臭いと虫が上がってきます
- 庭木と雑草を切る。隣地や道路へのはみ出しは、通報の最も多い原因です
- 郵便受けを空にし、郵便局に転送届を出す。チラシが溢れた家は不法投棄や侵入を呼びます
- 屋根、外壁、雨どい、ブロック塀を外から目で見る。異常があれば早めに直します
遠方で通えない場合は、空き家の管理サービスに委託できます。月1回の巡回と通風で月5,000円〜1万円程度のことが多いようですが、作業内容で差があります。
市区町村から「指導」の書面が届いたら、書かれた内容をそのまま直し、直したことを担当課に連絡します。勧告になる前に対応すれば、特例は外れません。
対策2: 使い道をつくる
人が住めば空き家ではなくなり、空家法の対象から外れます。家族が住む、賃貸に出す、地域の活動に貸すなどの方法があります。修繕費をかけられない場合でも、敷地の一部を駐車場として時間貸しする方法もあります。詳しくは空き家を貸すときの選択肢をご覧ください。
市区町村の空き家バンクに登録すると、購入や賃借を希望する人に情報が届きます。登録は無料のところが多く、改修費の補助を用意している自治体もあります。
対策3: 手放す
売る: 3,000万円控除の期限から逆算する
相続した実家を売る場合、昭和56年5月31日以前に建てられた家で、相続開始から3年目の年末までに売るなどの要件を満たせば、譲渡所得から最高3,000万円を控除できます(相続人が3人以上なら1人2,000万円)。特例自体の期限は2027年12月31日までの譲渡です。使えるかどうかは空き家3,000万円控除の判定で確認できます。
控除を使えない場合、売却益にかかる税率は所有期間で変わります。
| 所有期間(売った年の1月1日時点) | 所得税・住民税・復興特別所得税の合計 |
|---|---|
| 5年超(長期譲渡所得) | 20.315% |
| 5年以下(短期譲渡所得) | 39.63% |
相続で取得した不動産は、親が取得した日を引き継ぐため、多くは長期になります。売却の手取りは売却手取りシミュレーターで概算できます。売る手順は実家を売るまでの流れにまとめています。
解体する: 1月1日をまたぐかで税額が変わる
家を壊すと、その土地は住宅用地ではなくなり、特例は外れます。勧告を受けた場合と同じく、土地の税額は約3.6倍になります。違いは、倒壊や事故の責任と、家屋の税額がなくなることです。
固定資産税は1月1日の状態で決まるので、解体した年の年度分は特例が続きます。1月2日以降に取り壊せば、その年度はもとの税額のままです。解体した土地を売る予定なら、売却の時期と合わせて解体日を決めると、特例が外れたまま持つ期間を短くできます。解体の費用は解体費シミュレーター、補助金は解体の費用と補助金を見てください。
国に引き取ってもらう: 相続土地国庫帰属制度
2023年4月27日から、相続した土地を国に引き取ってもらう制度が始まりました。建物がある土地は対象外なので、解体して更地にしてから申請します。審査手数料は土地1筆あたり14,000円、承認されると負担金として原則20万円(10年分の管理費相当)を納めます。市街化区域内の宅地などは面積に応じて負担金が増えます。担保が設定されている土地や、境界が明らかでない土地なども対象外です。
相続放棄をしても、管理の義務が残ることがある
相続放棄は実家だけを選べず、預貯金も含めて全部を放棄する手続きです。放棄しても、相続が始まった時に実家を現に占有していた人は、次の相続人や相続財産清算人に引き渡すまで保存の義務を負います(民法940条)。詳しくは実家を相続したくないときの相続放棄をご覧ください。
まずやること
- 納税通知書の課税明細で、土地の評価額、面積、「住宅用地」の記載を確認する
- 実家を外から見て、はみ出した庭木、外れた雨どい、溢れた郵便受けがないか確かめる
- 相続登記が済んでいなければ、2027年3月31日(または取得を知った日から3年)までに申請する
- 空き家の維持費シミュレーターで、10年持った場合の総額を出す
- 持ち続けるなら管理の段取りを決め、手放すなら3,000万円控除の期限から売却時期を逆算する
決められないまま年を越すと、1月1日の状態で次の年度の税額が決まります。指導の書面が来る前に動くのが、税額の面で最も負担の小さい選択です。
計算に使えるツール
- 空き家の維持費シミュレーター: 固定資産税、管理費、保険料の年額と累計
- 解体費シミュレーター: 構造と延床面積からの解体費の概算
- 空き家3,000万円控除の判定: 要件の判定と、控除あり・なしの税額比較
- 売却手取りシミュレーター: 売った場合の手取り
- 相続登記の費用計算: 登録免許税と実費の概算
出典
- 総務省統計局 令和5年住宅・土地統計調査 結果の概要: https://www.stat.go.jp/data/jyutaku/2023/pdf/g_kekka.pdf
- 国土交通省 空家等対策の推進に関する特別措置法関連情報: https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk3_000035.html
- 空家等対策の推進に関する特別措置法(第2条、第13条、第22条、第30条): https://laws.e-gov.go.jp/law/426AC1000000127
- 地方税法 第349条の3の2(住宅用地に対する固定資産税の課税標準の特例)、第350条、第702条の3、附則第18条(商業地等に係る負担調整措置): https://laws.e-gov.go.jp/law/325AC0000000226
- 東京都主税局 特定空家等・管理不全空家等の敷地に対する固定資産税等の住宅用地特例の取扱い: https://www.tax.metro.tokyo.lg.jp/kazei/real_estate/kotei_tosi/tokuteiakiya
- 藤沢市 特定空家等の固定資産税・都市計画税について: https://www.city.fujisawa.kanagawa.jp/sisanzei/kurashi/zekin/tokuteiakiya.html
- 法務省 相続登記の申請義務化について: https://www.moj.go.jp/MINJI/minji05_00435.html
- 法務省 相続土地国庫帰属制度について: https://www.moj.go.jp/MINJI/minji05_00454.html
- 国税庁 No.3306 被相続人の居住用財産(空き家)を売ったときの特例: https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3306.htm
- 国税庁 No.3208 長期譲渡所得の税額の計算: https://www.nta.go.jp/taxes/shiraberu/taxanswer/joto/3208.htm
- 総務省 京都市の法定外普通税「非居住住宅利活用促進税」の新設に係る同意: https://www.soumu.go.jp/main_content/000870492.pdf